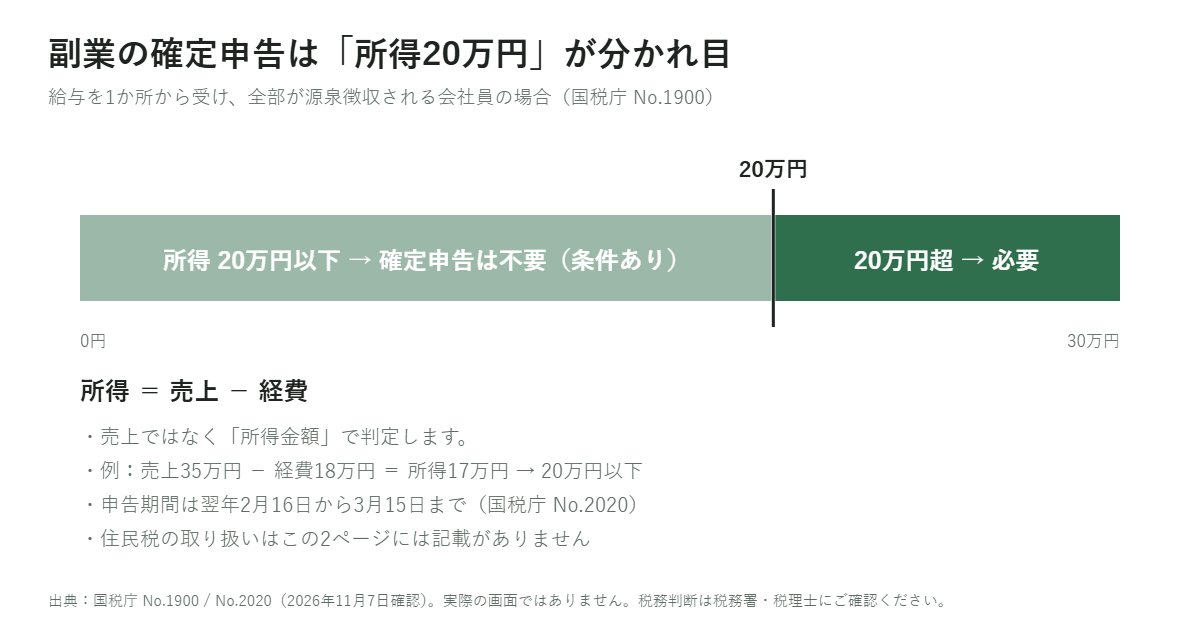
結論から書きます。給与を1か所から受け、その全部が源泉徴収される会社員の場合、副業の所得が20万円を超えたら確定申告が必要です。20万円以下なら、一定の条件のもとで所得税の確定申告は不要とされています。
ここで大事なのは「売上」ではなく「所得」で判定する点です。所得は売上から経費を引いた金額を指します。
国税庁が示している条件
国税庁のタックスアンサー No.1900(令和8年4月1日現在法令等)には、次のように書かれています。まず「大部分の給与所得者の方は、給与の支払者が行う年末調整によって所得税額が確定し、納税も完了しますから、確定申告の必要はありません」とあります。
そのうえで、申告が必要な人として次が挙げられています。
- 給与の年間収入金額が2,000万円を超える人
- 給与を1か所から受けていて、かつ、その給与の全部が源泉徴収の対象となる場合に、各種の所得金額(給与所得、退職所得を除く)の合計額が20万円を超える人
- 給与を2か所以上から受けている人で、年末調整されなかった給与の収入金額と各種の所得金額(給与所得、退職所得を除く)との合計額が20万円を超える人
つまり20万円の基準は、副業の売上ではなく「各種の所得金額」に対してかかります。したがって経費を差し引いたあとの数字で確認してください。
20万円ラインを自分の数字で確かめる
計算は引き算だけです。下の表に自分の数字を当てはめてください。
| ケース | 売上 | 経費 | 所得 | 所得税の確定申告 |
|---|---|---|---|---|
| A | 18万円 | 3万円 | 15万円 | 不要(条件あり) |
| B | 35万円 | 18万円 | 17万円 | 不要(条件あり) |
| C | 35万円 | 5万円 | 30万円 | 必要 |
| D | 60万円 | 25万円 | 35万円 | 必要 |
BとCは売上が同じです。しかし経費が違うため結論が変わります。だから経費の記録が重要になります。
AI制作の副業でよくある経費
AI画像やAI動画の制作を副業にしている場合、毎月の固定費が意外とかさみます。以下は実際に発生しやすい費目です。
- 生成AIサービスの月額利用料
- 動画編集ソフトのサブスクリプション
- 素材・フォント・BGMのライセンス料
- クラウドストレージ代
- プラットフォームの販売手数料
販売手数料は見落とされがちです。ココナラの手数料と手取りの記事とクラウドワークスとの手数料比較で、実際に引かれる金額を確認できます。
申告期間はいつか
国税庁 No.2020 によると、確定申告は「毎年1月1日から12月31日までの1年間に生じた所得の金額とそれに対する所得税等の額を計算して確定させる手続」です。
申告の期間は「原則として、その年の翌年2月16日から3月15日まで」と記載されています。納付の期限も原則として翌年3月15日です。
なお、住民税の申告については、今回確認した2ページには記載がありませんでした。そのため本記事では触れません。お住まいの自治体の案内をご確認ください。
今日やることのチェックリスト
- 今年1月から12月までの副業の売上を合計する
- 領収書とサブスクの明細を集めて経費を合計する
- 売上から経費を引いて所得を出す
- その数字が20万円を超えているか確認する
- 超えていれば、翌年2月16日からの申告に備える
- 判断に迷う点は税務署または税理士に確認する
帳簿づけのソフト選びは確定申告ソフトの費用比較にまとめています。
今日の一手
まず、今年の副業の売上と経費を1枚のシートに書き出してください。所得が20万円に近いかどうかが分かれば、次の行動が決まります。
制作の外注で手が足りない場合は、AI動画・AI画像の制作代行も承っています。ご相談はお問い合わせページからお願いします。
本記事は国税庁のウェブページ(No.1900・No.2020、2026年11月7日確認)の記載にもとづく情報提供です。筆者は税理士ではありません。個別の税務判断については、必ず税務署または税理士にご確認ください。制度は変更される場合があります。